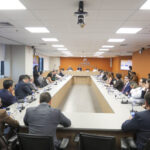
Representando a entidade, a diretora Marcela Guimarães acompanhou, em Brasília, discussões sobre a implementação do novo mecanismo de recolhimento de tributos previsto na Reforma Tributária do Consumo.
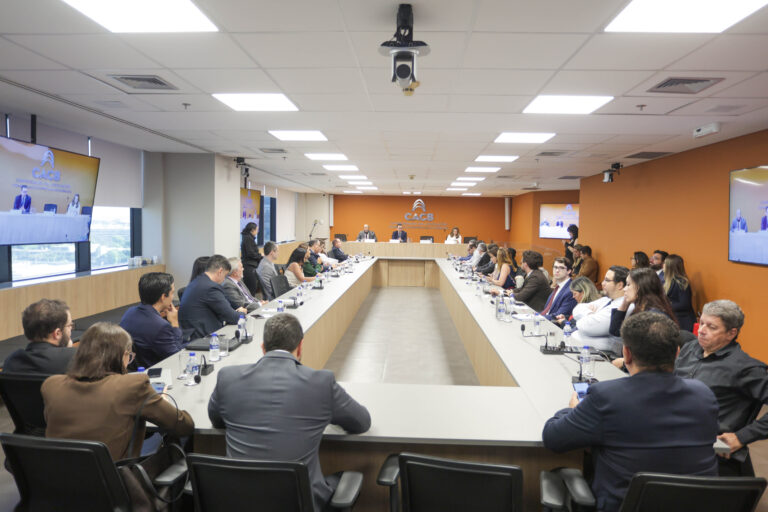
A implementação do split payment, novo mecanismo de recolhimento de tributos previsto na Reforma Tributária do Consumo, exige das empresas atenção antecipada a contratos, meios de pagamento e processos internos. O tema foi discutido no dia 10 de setembro, em Brasília, durante o encontro “Split Payment — Implementação e impactos para o setor produtivo na Reforma Tributária”, realizado na sede da Confederação das Associações Comerciais e Empresariais do Brasil (CACB). Representando a Aciub – Associação Empresarial de Uberlândia, participou do encontro a diretora Dra. Marcela Guimarães.
Promovido pela CACB, pela Associação Comercial de São Paulo (ACSP) e pela Confederação Nacional das Instituições Financeiras (Fin), o evento reuniu representantes do setor produtivo, especialistas e entidades empresariais para discutir os impactos operacionais e financeiros do novo modelo de recolhimento de tributos.
O split payment permite separar, no momento da liquidação financeira da operação, a parcela correspondente ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) do valor destinado ao fornecedor, direcionando os tributos diretamente ao poder público.
A implementação será realizada por etapas. A partir de 2027, o mecanismo deverá ser disponibilizado de forma gradual e facultativa, inicialmente nas operações entre empresas, conhecidas como B2B. A primeira fase deverá contemplar transferências eletrônicas, como TEF e TED, além de Pix e boletos. Pagamentos com cartões de crédito, débito e vouchers, vendas destinadas ao consumidor final pessoa física (B2C) e operações em que o fornecedor seja Microempreendedor Individual (MEI) não integram essa etapa inicial.
Para as microempresas e empresas de pequeno porte, também será necessário observar o regime tributário adotado. Empresas que optarem pelo regime híbrido permanecerão no Simples Nacional para os demais tributos, mas recolherão IBS e CBS pelo regime regular. Já aquelas que permanecerem no Simples Nacional tradicional, o chamado Simples “puro”, manterão esses tributos na guia única. Ainda assim, isso não significa que todas as operações dessas empresas estarão automaticamente fora do split payment, já que determinadas operações B2B com empresas do Simples “puro” também poderão utilizar o mecanismo. Por isso, o enquadramento tributário e as operações realizadas deverão ser avaliados individualmente.
Mesmo durante a fase facultativa, a mudança exige preparação das empresas. No novo sistema, o aproveitamento dos créditos de IBS e CBS estará ligado, como regra, à extinção do débito tributário correspondente à operação, e não apenas à emissão da nota fiscal.
“A empresa precisa olhar para o split payment não apenas como uma mudança na forma de recolher tributos, mas como uma alteração que pode impactar contratos, fluxo financeiro e, principalmente, o aproveitamento dos créditos tributários. Por isso, mesmo antes da obrigatoriedade, é importante revisar os contratos e definir claramente responsabilidades, composição de preços e procedimentos para situações em que o recolhimento não ocorra como previsto”, destaca a diretora da Aciub, Dra. Marcela Guimarães.
Quando o meio de pagamento não permitir a segregação automática dos tributos, a legislação prevê o Recolhimento pelo Adquirente (RAD). Nessa alternativa, a empresa compradora sujeita ao regime regular poderá recolher diretamente o IBS e a CBS incidentes sobre a aquisição, observados os requisitos legais e operacionais.
A adoção do split payment ou do RAD, mesmo quando facultativa, também demanda atenção por parte da empresa adquirente. Caso o tributo da operação não seja recolhido, o aproveitamento do crédito poderá ficar adiado ou comprometido até a regularização, o que reforça a necessidade de avaliação dos riscos antes do pagamento integral ao fornecedor.
Nesse cenário, a revisão dos contratos comerciais ganha importância. Os instrumentos deverão estabelecer com clareza a composição do preço, os valores correspondentes aos tributos, as responsabilidades de cada parte e os procedimentos a serem adotados em caso de divergência ou ausência de recolhimento. Também será necessário integrar documentos fiscais, pagamentos, sistemas de gestão e controles relacionados aos créditos tributários.
Ao participar do encontro, a Aciub reforça seu compromisso de acompanhar as mudanças decorrentes da Reforma Tributária e levar aos associados informações que contribuam para uma transição mais segura. Para a entidade, a preparação antecipada será importante para que as empresas possam compreender os impactos do novo modelo, proteger seus créditos tributários, preservar o fluxo de caixa e reduzir riscos nas relações comerciais.